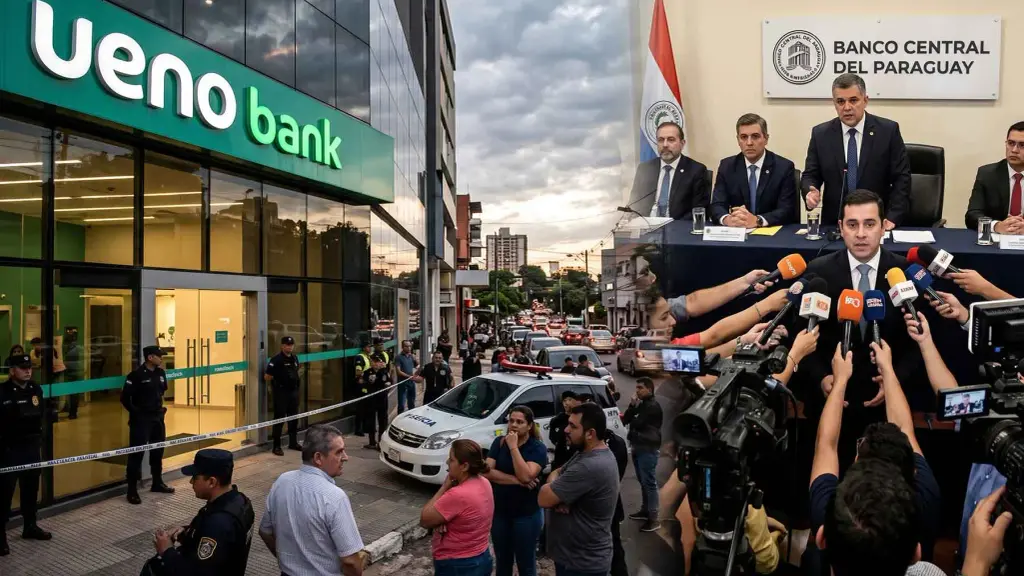
¡El escándalo de Ueno Bank en Paraguay ha desencadenado la mayor crisis financiera, judicial y política del país en las últimas décadas! Por eso, todo el mundo está hablando de ello.
El 2 de noviembre de 2026, el Directorio del Banco Central del Paraguay (BCP) dispuso iniciar el procedimiento de resolución e intervención de la entidad digital, lo que dejó los depósitos de cerca de tres millones de clientes en el aire y expuso que millones de guaraníes de instituciones públicas y de cajas previsionales se habían depositado en este banco.
En principio, todo comenzó como una suspensión de operaciones por graves problemas de solvencia; sin embargo, la situación escaló y las autoridades activaron pagos de emergencia para proteger a pequeños ahorristas, ordenaron encarcelar a los principales directivos de la entidad y pidieron la renuncia, la destitución y la prisión preventiva del entonces presidente Santiago Peña por sus presuntos vínculos con Ueno Bank.
Tabla de contenido
- ¿Qué pasó en Ueno Bank?
- Evolución de la crisis de Ueno Bank desde noviembre
- Devolución de depósitos y situación de los ahorristas
- Investigaciones judiciales y exposición de fondos públicos
- Repercusiones políticas e institucionales en Paraguay
- Impacto económico y análisis de expertos sobre el sistema financiero de Paraguay tras este escándalo
- ¿Qué pasará con el escándalo de Ueno Bank en las próximas semanas?
¿Qué pasó en Ueno Bank?
Lo primero que debes saber es que, para mediados de 2026, Ueno Bank tenía cerca de tres millones de clientes (2.941.996 usuarios registrados en junio) en un país de poco más de seis millones de habitantes; además, el banco administraba alrededor de 2836 millones de dólares en depósitos al cierre de septiembre.
Aunque, en sus balances trimestrales al 30 de septiembre, el banco reportaba un índice de solvencia regulatoria del 13,8 %, las inspecciones técnicas iniciadas por la Superintendencia de Bancos en junio detectaron una exposición crediticia excesiva hacia empresas vinculadas al grupo controlador y contratos de servicios informáticos sin respaldo suficiente.
Tras la inspección, los auditores determinaron que el índice de solvencia real de Ueno Bank había caído al 5,56 %, ¡menos de la mitad del mínimo legal del 12 % exigido por la normativa paraguaya! Fue por ello por lo que, el 2 de noviembre, el Banco Central del Paraguay (BCP) activó el mecanismo de resolución bancaria previsto en la Ley N.° 2334/03.
En su comunicado oficial, el organismo explicó el motivo técnico de la medida:
El Banco Central del Paraguay (BCP) dispuso, por unanimidad, iniciar el procedimiento de resolución de Ueno Bank tras constatarse una insuficiencia en su índice de solvencia por debajo del cincuenta por ciento del mínimo requerido como consecuencia de ajustes realizados a sus estados financieros durante el proceso de regularización.
La resolución implicó el congelamiento inmediato de los activos y de los pasivos del banco, lo que dejó, inoperativos, todos sus canales de atención y, durante la conferencia de prensa en la que se anunció la intervención, la integrante del Directorio del Banco Central del Paraguay (BCP), Liana Caballero, confirmó el alcance del bloqueo operativo:
Procedimos al cierre de la entidad; por lo tanto, ni la aplicación ni las tarjetas ni ningún servicio de la entidad está activo a partir de la fecha.
Evolución de la crisis de Ueno Bank desde noviembre
En solo dos semanas, el bloqueo de liquidez de Ueno Bank obligó a activar un rescate de emergencia para los ahorristas, destapó dos megacausas por corrupción y provocó la caída de las máximas autoridades del Ejecutivo y del Ministerio Público.
Devolución de depósitos y situación de los ahorristas
Para evitar un colapso en la cadena de pagos, el Ejecutivo promulgó el 5 de noviembre una ley especial que agilizó las restituciones mediante el Fondo de Garantía de Depósitos (FGD):
Pequeños ahorristas (hasta 10.000.000 de guaraníes o 1565 dólares): quienes tenían cuentas en otros bancos y no registraban deudas vencidas recuperaron el 100 % de su dinero en menos de dos semanas.
Usuarios sin otras cuentas y titulares de Certificados de Depósito de Ahorro (CDA): cerca de 262.000 clientes exclusivos fueron reasignados a otras entidades y, el 11 de noviembre, el Banco Central del Paraguay (BCP) habilitó una plataforma web para validar y para liberar Certificados de Depósito de Ahorro (CDA).
En su comunicado oficial sobre el inicio de los pagos, el Banco Central del Paraguay (BCP) estableció la regla base para los usuarios:
Si el total de tus depósitos no supera los 10.000.000 de guaraníes, recibirás la totalidad de tus depósitos.
Además, el presidente interino del Banco Central del Paraguay (BCP), Pedro Acosta, aclaró la situación de quienes mantenían préstamos atrasados con esta entidad:
Si tiene deuda vencida, nosotros ya la vamos a descontar antes de un pago.
Investigaciones judiciales y exposición de fondos públicos
El Ministerio Público abrió dos causas penales.
La primera imputó a 27 directivos y empresarios, dictando prisión preventiva contra el CEO Federico Miguel Vázquez Villasant, por presunto desvío de capitales hacia sociedades en Luxemburgo e inmuebles en Miami.
La segunda imputó al expresidente Santiago Peña, al extitular del Banco Central del Paraguay (BCP) Carlos Carvallo, al superintendente Holger Insfrán y a tres exdirectores del banco central por lesión de confianza, por producción de documentos falsos y por asociación criminal; las autoridades han estimado un perjuicio patrimonial al Estado superior a los 815 millones de dólares.
Además, las pesquisas expusieron una concentración de recursos públicos por encima del tope de garantía del Fondo de Garantía de Depósitos (FGD):
Instituto de Previsión Social (IPS): 355 millones de dólares comprometidos, incluida la compra de bonos del banco por 250.000 millones de guaraníes.
Itaipú Binacional: 163,8 millones de dólares y 115.200 millones de guaraníes al día de la intervención.
ANDE: 21,03 millones de dólares y 115.887 millones de guaraníes, más 37.285 millones de guaraníes en fondos propios.
En el acta de imputación, los fiscales señalaron que los implicados operaban como:
Una estructura organizada y jerárquica inserta dentro del propio aparato estatal, destinada a subordinar los controles del Banco Central del Paraguay (BCP) mediante reuniones clandestinas periódicas.
Repercusiones políticas e institucionales en Paraguay
La confirmación de que Santiago Peña, el expresidente de Paraguay, conservó acciones en Ueno Holding SAECA y vínculos financieros con el grupo controlador durante su mandato desató protestas masivas y un juicio político exprés.
Tras ser acusado por Diputados el 5 de noviembre, el 6 de noviembre, el Senado lo destituyó por unanimidad y el vicepresidente Pedro Alliana asumió la Presidencia hasta 2028. Horas después, Peña fue detenido y enviado a prisión preventiva.
La Cámara de Senadores formalizó la destitución mediante el siguiente pronunciamiento:
Tras este procedimiento, se procedió a la votación nominal y, reuniendo los votos requeridos por la Constitución Nacional para el efecto, el presidente de la República Santiago Peña fue declarado culpable y separado de pleno derecho del cargo que ostenta.
Además, el fiscal general Emiliano Rolón presentó su renuncia indeclinable al presidente Alliana en el marco del juicio político procedimentalmente instalado en la Cámara de Diputados.
Impacto económico y análisis de expertos sobre el sistema financiero de Paraguay tras este escándalo
En los días posteriores a la intervención del 2 de noviembre, la incertidumbre ciudadana y el congelamiento preventivo de fondos generaron una fuerte presión sobre el tipo de cambio, lo que provocó que ¡el guaraní se depreciara más de un 8 % frente al dólar estadounidense!
Respecto a esto, el economista e investigador Luis Rojas detalló los motivos detrás del salto en la cotización de la moneda extranjera:
La repentina intervención generó un nerviosismo natural que se tradujo en una sobredemanda de dólares como refugio preventivo de valor. Esto explica la rápida depreciación del guaraní y el castigo a nuestros bonos, indicadores que tenderán a estabilizarse conforme se resuelva la crisis política y avancen los pagos del fondo de garantía.
Además, los mercados internacionales ampliaron, temporalmente, los diferenciales (spreads) de los bonos soberanos paraguayos ante la incertidumbre institucional generada por la destitución presidencial.
La buena noticia es que los expertos coinciden en que la crisis no representa "un riesgo de contagio" para el resto de la banca paraguaya, que mantiene indicadores sólidos.
De hecho, el consultor financiero y economista Amílcar Ferreira explicó este escenario a la prensa económica, destacando la resiliencia estructural del mercado nacional:
El sistema financiero paraguayo en su conjunto cuenta con niveles de liquidez y de solvencia muy robustos. Lo ocurrido es un evento focalizado en malas prácticas corporativas y en un crecimiento artificial, no en un riesgo sistémico.
¿Qué pasará con el escándalo de Ueno Bank en las próximas semanas?
El Banco Central del Paraguay (BCP) avanzará con la asignación de cuentas y con los desembolsos para los cerca de 262.000 clientes que operaban, exclusivamente, con Ueno Bank, así como con la validación y con liberación de los Certificados de Depósito de Ahorro (CDA).
Además, los interventores deberán iniciar la evaluación y la transferencia o la subasta de la cartera de créditos sana de la entidad para recuperar recursos por encima del tope del Fondo de Garantía de Depósitos (FGD).
En el ámbito político, el Poder Ejecutivo y el Senado deberán activar el proceso constitucional para designar a una nueva dirección en el Ministerio Público y los tribunales llevarán a cabo las audiencias de apelación sobre la prisión preventiva del expresidente Santiago Peña y de los directivos imputados.